Domain design-markisen.de kaufen?
Wir ziehen mit dem Projekt
design-markisen.de um.
Sind Sie am Kauf der Domain
design-markisen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain design-markisen.de kaufen?
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Outsunny Senkrechtmarkise Balkonmarkise Sichtschutz mit Handkurbel Polyester+Aluminium Grau 120 x 200 cmBlockieren Sie die Sonnenstrahlen und reduzieren Sie drastisch die Hitze und Blendung in Ihrem Haus mit der Outsunny Outdoor Vertikalmarkise. Unser wetterfester Sonnenschutz bietet Ihnen und Ihren Gartenmöbeln Privatsphäre und Schutz vor den harten Sonnenstrahlen. Die Installation und Bedienung ist einfach genug, um sie auf Veranden, Terrassen, Decks oder überall dort zu verwenden, wo Sie Sonnenschutz benötigen.Beschreibung:✓ Ideal für Veranden, Terrassen und Balkone✓ Atmungsaktives Gewebe sorgt für eine angenehme Luftzirkulation✓ Das Material ist wetterfest und resistent gegen Mehltau und Schimmel✓ Der robuste Federrollenmechanismus ermöglicht ein leichtgängiges Öffnen und Schließen✓ Die Montagehalterungen sind für die Wand- oder Deckenmontage vorbereitet✓ Einfache MontageLieferumfang:✓ 1 x Senkrechtmarkise✓ 2 x Montage-Kit✓ 1 x Anleitung63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GreenYard Gelenkarmmarkise Sonnenschutz aus Aluminium - AnthrazitGreenYard Markise Gelenkarmmarkise Sonnenschutz aus Aluminium - Anthrazit Merkmale Zur Befestigung an Hauswand oder Decke Mit wirksamen Sonnenschutz (UV Schutzfaktor 50+) Die manuelle Bedienung sorgt für einfache Handhabung, während das elegante Anthrazit-Design Ihren Außenbereich stilvoll aufwertet Ideal für Terrasse oder Balkon – für angenehmen Schatten an heißen Tagen Einfache Montage Technische Daten Getriebe: 1:7 Halterung: Wandhalterung Bedienung: Manuell Maße Ca. 2,5 x 2 m (B x T) Ca. 3 x 2,5 m (B x T) Ca. 3,5 x 3 m (B x T) Torsionsstab: 35 x 35 mm Aluminiumrolle: Ø 60 mm Frontprofil: 45 x 35 mm Tragarme: 59 x 28 mm / 49 x 20 mm Verpackungsgrößen & Gewicht 2,5 x 2 m: 136,5 x 28,5 x 18 cm, 19/20 kg 3 x 2,5 m: 161 x 29,5 x 20,5 cm, 21/23 kg 3,5 x 3 m: 187 x 29,5 x 19,5 cm, 25/27 kg Material Gestell: Aluminium Stoff: 280 g/m2 Polyester mit PU-Beschichtung (UV-beständig & wasserabweisend)Farbe Anthrazit Lieferumfang 1 x GreenYard Markise Gelenkarmmarkise Sonnenschutz aus Aluminium - Anthrazit149,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
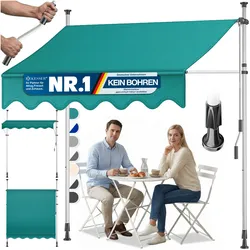
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f55,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Deckungsfragen in der Sachversicherung, Fachbücher von Stefan SpielmannDer Titel stellt die grundlegenden Deckungsfragen der Wohngebäude- und Hausratversicherung dar. Darüber hinaus werden die Grundlagen der Glasbruchversicherung, der Elementarschadenversicherung und der Reisegepäckversicherung erläutert. Rechtsprechung und Literatur werden zu den einzelnen Problembereichen ausgewertet, sodass in vielen Fällen eine Erstprüfung ohne Hinzuziehung weiterer Publikationen erfolgen kann. Bereits in der 3. Auflage wurden die Entscheidungen zum neuen VVG eingearbeitet - insbesondere zur Leistungskürzung im Rahmen der grob fahrlässigen Herbeiführung des Versicherungsfalls und des Obliegenheitenrechts. Das Buch wendet sich an Mitarbeiter der Sachschadenabteilungen der Versicherer und allen an dem Sachversicherungsrecht interessierten Personen und bietet eine Entscheidungshilfe für die tägliche Regulierungspraxis.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Sachversicherung, Fachbücher von Bernhard Pichler, Andreea-Rebeca Bührer, Wolfgang ReisingerVon Feuer bis Naturkatastrophen: praxisorientierter Überblick über das Sachversicherungsrecht. Dieses Buch gewährt einen systematischen und zugleich praxisorientierten Überblick über das Recht der Sachversicherung. Im Versicherungsvertragsgesetz sind nur vier Sparten der Sachversicherung gesetzlich geregelt: Feuer, Hagel, Tier und Transport. Die Transportversicherung war bereits Gegenstand des Bandes vier der Schriftenreihe, nun folgen die drei anderen Sparten. Ergänzt werden diese durch die gesetzlich nicht geregelten, für die Praxis aber immens wichtigen Sparten Leitungswasser, Sturm, Naturkatastrophen, Einbruch und Haushalt. Eine zusammenfassende Darstellung der Wiederherstellungsklausel und der Allgemeinen Bedingungen für die Sachversicherung rundet das Werk ab. Der Aufbau orientiert sich an der Systematik der Bedingungen und behandelt nach den allgemeinen Bestimmungen den Deckungsumfang der einzelnen Sparten. Eine ausführliche Darstellung der Judikatur erleichtert den Zugang zum Thema.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Outsunny Senkrechtmarkise Balkonmarkise Sichtschutz mit Handkurbel Polyester+Aluminium Grau 120 x 200 cmBlockieren Sie die Sonnenstrahlen und reduzieren Sie drastisch die Hitze und Blendung in Ihrem Haus mit der Outsunny Outdoor Vertikalmarkise. Unser wetterfester Sonnenschutz bietet Ihnen und Ihren Gartenmöbeln Privatsphäre und Schutz vor den harten Sonnenstrahlen. Die Installation und Bedienung ist einfach genug, um sie auf Veranden, Terrassen, Decks oder überall dort zu verwenden, wo Sie Sonnenschutz benötigen.Beschreibung:✓ Ideal für Veranden, Terrassen und Balkone✓ Atmungsaktives Gewebe sorgt für eine angenehme Luftzirkulation✓ Das Material ist wetterfest und resistent gegen Mehltau und Schimmel✓ Der robuste Federrollenmechanismus ermöglicht ein leichtgängiges Öffnen und Schließen✓ Die Montagehalterungen sind für die Wand- oder Deckenmontage vorbereitet✓ Einfache MontageLieferumfang:✓ 1 x Senkrechtmarkise✓ 2 x Montage-Kit✓ 1 x Anleitung63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ähnliche Suchbegriffe für Sachversicherung
-
GreenYard Gelenkarmmarkise Sonnenschutz aus Aluminium - AnthrazitGreenYard Markise Gelenkarmmarkise Sonnenschutz aus Aluminium - Anthrazit Merkmale Zur Befestigung an Hauswand oder Decke Mit wirksamen Sonnenschutz (UV Schutzfaktor 50+) Die manuelle Bedienung sorgt für einfache Handhabung, während das elegante Anthrazit-Design Ihren Außenbereich stilvoll aufwertet Ideal für Terrasse oder Balkon – für angenehmen Schatten an heißen Tagen Einfache Montage Technische Daten Getriebe: 1:7 Halterung: Wandhalterung Bedienung: Manuell Maße Ca. 2,5 x 2 m (B x T) Ca. 3 x 2,5 m (B x T) Ca. 3,5 x 3 m (B x T) Torsionsstab: 35 x 35 mm Aluminiumrolle: Ø 60 mm Frontprofil: 45 x 35 mm Tragarme: 59 x 28 mm / 49 x 20 mm Verpackungsgrößen & Gewicht 2,5 x 2 m: 136,5 x 28,5 x 18 cm, 19/20 kg 3 x 2,5 m: 161 x 29,5 x 20,5 cm, 21/23 kg 3,5 x 3 m: 187 x 29,5 x 19,5 cm, 25/27 kg Material Gestell: Aluminium Stoff: 280 g/m2 Polyester mit PU-Beschichtung (UV-beständig & wasserabweisend)Farbe Anthrazit Lieferumfang 1 x GreenYard Markise Gelenkarmmarkise Sonnenschutz aus Aluminium - Anthrazit149,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f55,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
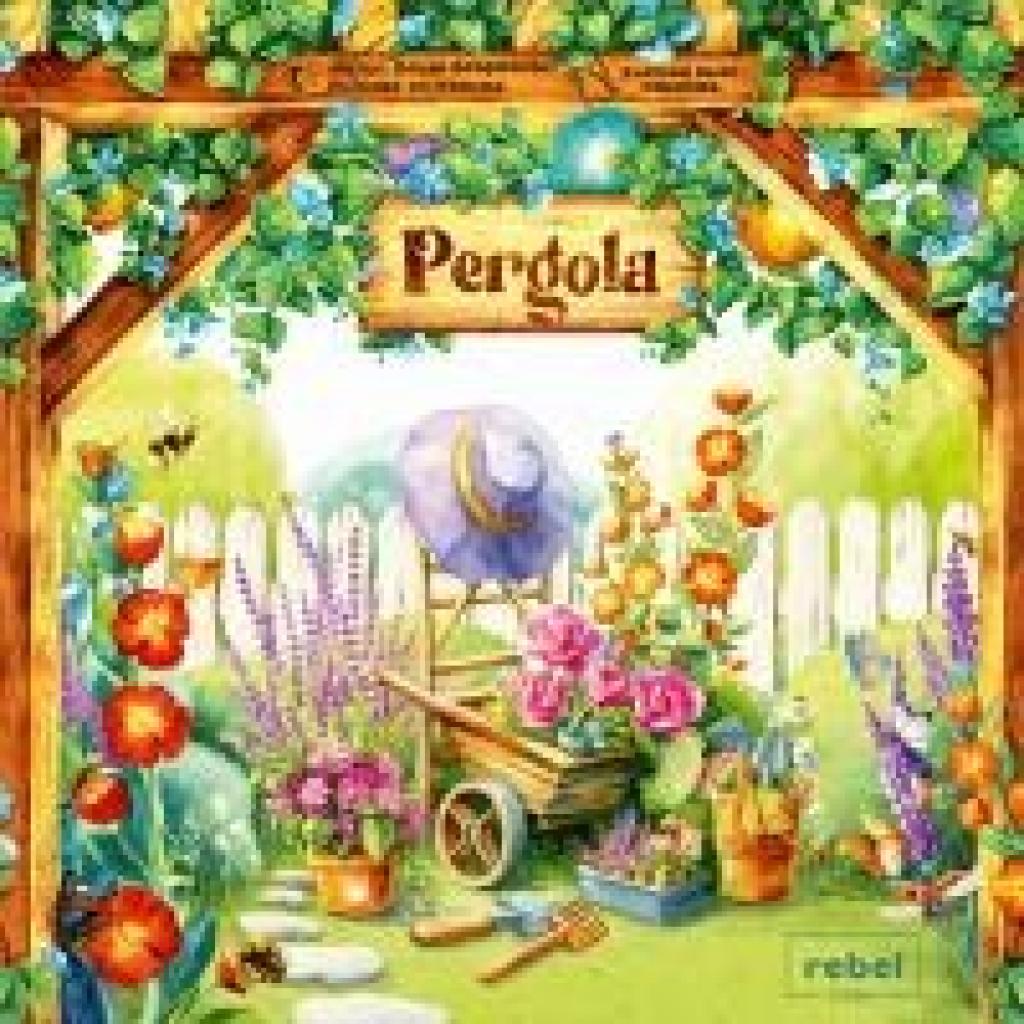
Golab, Michal: PergolaPergola , Im wunderschönen Familienspiel Pergola schlüpft ihr in die Rolle von Gärtnern, die fleißig Pflanzen anbauen und auf diese Weise verschiedene Insekten in ihre Gärten locken. Ihr wählt in jeder Runde eure Werkzeuge aus und wählt entsprechende Aktionen, um euren Garten mit den punktebringenden Blumen zu bepflanzen. Eure Entscheidungen bestimmen, wie euer kleines Fleckchen Erde aussieht. Es liegt also ganz bei euch, was ihr anpflanzt, um euren Traumgarten zu erschaffen! Pergola besticht durch atemberaubend schönes Spielmaterial und ein praktisches Inlay, das den Auf- und Abbau leicht von der Hand gehen lässt. Mit eingängigen Regeln, einem eleganten Spielfluss und vielen spannenden Entscheidungen begeistert dieses Wohlfühlspiel Einsteiger genauso wie Vielspieler. , > , Erscheinungsjahr: 20250404, Autoren: Golab, Michal~Przemek Wojtkowiak, Redaktion: Rebel, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: NB/Spielen/Raten, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Länge: 292, Breite: 292, Höhe: 67, Gewicht: 1830, Produktform: Spiele,47,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.