Domain design-markisen.de kaufen?
Wir ziehen mit dem Projekt
design-markisen.de um.
Sind Sie am Kauf der Domain
design-markisen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain design-markisen.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
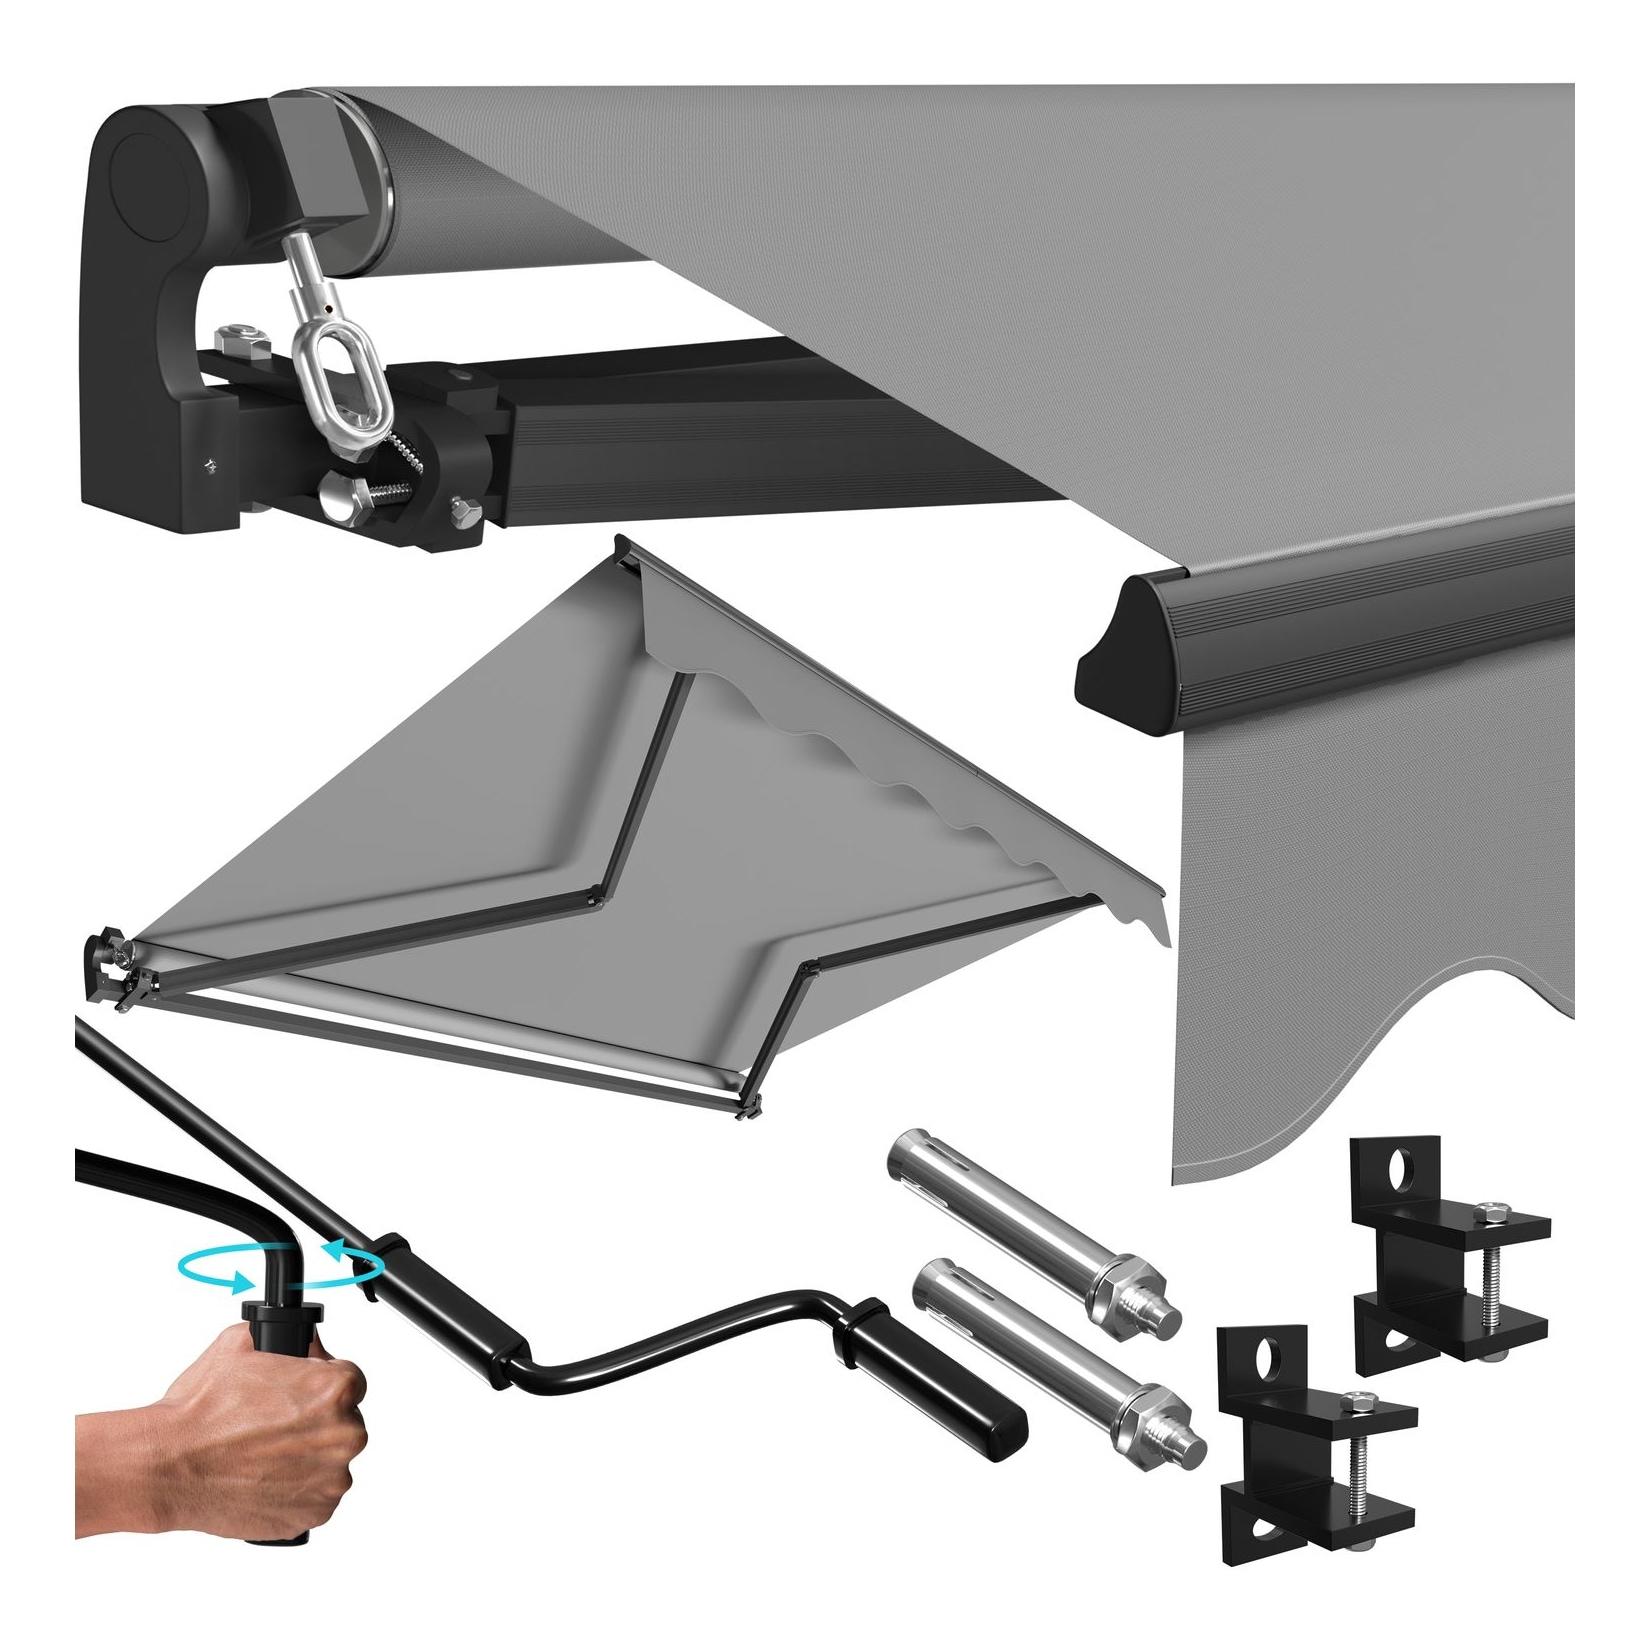
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f55,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Golab, Michal: PergolaPergola , Im wunderschönen Familienspiel Pergola schlüpft ihr in die Rolle von Gärtnern, die fleißig Pflanzen anbauen und auf diese Weise verschiedene Insekten in ihre Gärten locken. Ihr wählt in jeder Runde eure Werkzeuge aus und wählt entsprechende Aktionen, um euren Garten mit den punktebringenden Blumen zu bepflanzen. Eure Entscheidungen bestimmen, wie euer kleines Fleckchen Erde aussieht. Es liegt also ganz bei euch, was ihr anpflanzt, um euren Traumgarten zu erschaffen! Pergola besticht durch atemberaubend schönes Spielmaterial und ein praktisches Inlay, das den Auf- und Abbau leicht von der Hand gehen lässt. Mit eingängigen Regeln, einem eleganten Spielfluss und vielen spannenden Entscheidungen begeistert dieses Wohlfühlspiel Einsteiger genauso wie Vielspieler. , > , Erscheinungsjahr: 20250404, Autoren: Golab, Michal~Przemek Wojtkowiak, Redaktion: Rebel, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: NB/Spielen/Raten, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Länge: 292, Breite: 292, Höhe: 67, Gewicht: 1830, Produktform: Spiele,47,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DesignDesign , The Definitive Visual History , > , Erscheinungsjahr: 20230323, Produktform: Leinen, Seitenzahl/Blattzahl: 400, Themenüberschrift: DESIGN / Reference, Keyword: design; dk design; design book; design movements; designers; the design of everyday things; principles of design; contemporary design; graphic design; industrial design; product design; furniture design; car design; design and technology; bauhaus; british designs; history of design; art deco; arts and craft movement; art nouveau; italian design; scandinavian style; modernism; mid-century modern; postmodernism; typography; william morris; Jonathan Ive; IKEA, Fachschema: Englische Bücher / Kunst, Architektur, Fotografie~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Kunstgeschichte~Neunzehntes Jahrhundert~Industrial Design~Produktdesign, Fachkategorie: Produktdesign~Kunst: allgemeine Themen~Nachschlagewerke, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.), Style: Art Nouveau~Arts and Crafts-Stil, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Kunstgeschichte, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Ltd., Verlag: Dorling Kindersley Ltd., Länge: 289, Breite: 244, Höhe: 32, Gewicht: 1995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger: 2056815, Vorgänger EAN: 9780241412954 9780241185650, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
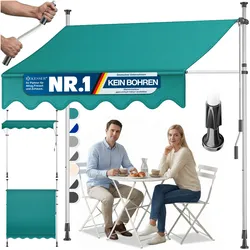
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f67,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
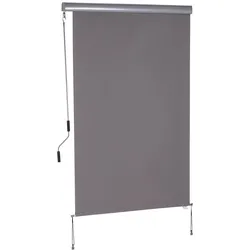
Outsunny Senkrechtmarkise Balkonmarkise Sichtschutz mit Handkurbel Polyester+Aluminium Grau 120 x 200 cmBlockieren Sie die Sonnenstrahlen und reduzieren Sie drastisch die Hitze und Blendung in Ihrem Haus mit der Outsunny Outdoor Vertikalmarkise. Unser wetterfester Sonnenschutz bietet Ihnen und Ihren Gartenmöbeln Privatsphäre und Schutz vor den harten Sonnenstrahlen. Die Installation und Bedienung ist einfach genug, um sie auf Veranden, Terrassen, Decks oder überall dort zu verwenden, wo Sie Sonnenschutz benötigen.Beschreibung:✓ Ideal für Veranden, Terrassen und Balkone✓ Atmungsaktives Gewebe sorgt für eine angenehme Luftzirkulation✓ Das Material ist wetterfest und resistent gegen Mehltau und Schimmel✓ Der robuste Federrollenmechanismus ermöglicht ein leichtgängiges Öffnen und Schließen✓ Die Montagehalterungen sind für die Wand- oder Deckenmontage vorbereitet✓ Einfache MontageLieferumfang:✓ 1 x Senkrechtmarkise✓ 2 x Montage-Kit✓ 1 x Anleitung63,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KESSER® Gelenkarmmarkise manuelle Markise Gelenkmarkise Terrassenmarkise Klemmmarkise Sonnenmarkise inkl. Wandhalterung Sonnenschutz Balkonmarkise wasserabweisender Alu/PolyesterKESSER Gelenkmarkise, robuste und hochwertige Konstruktion erhältlich in vielen Farben und Größen, extrem stabil und windabweisend, UV-beständig und wasserabweisendes Polyestergewebe, eingebauter Neigungswinkel, einfache Bedienung und unkomplizierte Montag219,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f55,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Golab, Michal: PergolaPergola , Im wunderschönen Familienspiel Pergola schlüpft ihr in die Rolle von Gärtnern, die fleißig Pflanzen anbauen und auf diese Weise verschiedene Insekten in ihre Gärten locken. Ihr wählt in jeder Runde eure Werkzeuge aus und wählt entsprechende Aktionen, um euren Garten mit den punktebringenden Blumen zu bepflanzen. Eure Entscheidungen bestimmen, wie euer kleines Fleckchen Erde aussieht. Es liegt also ganz bei euch, was ihr anpflanzt, um euren Traumgarten zu erschaffen! Pergola besticht durch atemberaubend schönes Spielmaterial und ein praktisches Inlay, das den Auf- und Abbau leicht von der Hand gehen lässt. Mit eingängigen Regeln, einem eleganten Spielfluss und vielen spannenden Entscheidungen begeistert dieses Wohlfühlspiel Einsteiger genauso wie Vielspieler. , > , Erscheinungsjahr: 20250404, Autoren: Golab, Michal~Przemek Wojtkowiak, Redaktion: Rebel, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: NB/Spielen/Raten, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Länge: 292, Breite: 292, Höhe: 67, Gewicht: 1830, Produktform: Spiele,47,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
DesignDesign , The Definitive Visual History , > , Erscheinungsjahr: 20230323, Produktform: Leinen, Seitenzahl/Blattzahl: 400, Themenüberschrift: DESIGN / Reference, Keyword: design; dk design; design book; design movements; designers; the design of everyday things; principles of design; contemporary design; graphic design; industrial design; product design; furniture design; car design; design and technology; bauhaus; british designs; history of design; art deco; arts and craft movement; art nouveau; italian design; scandinavian style; modernism; mid-century modern; postmodernism; typography; william morris; Jonathan Ive; IKEA, Fachschema: Englische Bücher / Kunst, Architektur, Fotografie~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Kunstgeschichte~Neunzehntes Jahrhundert~Industrial Design~Produktdesign, Fachkategorie: Produktdesign~Kunst: allgemeine Themen~Nachschlagewerke, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.), Style: Art Nouveau~Arts and Crafts-Stil, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Kunstgeschichte, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Ltd., Verlag: Dorling Kindersley Ltd., Länge: 289, Breite: 244, Höhe: 32, Gewicht: 1995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger: 2056815, Vorgänger EAN: 9780241412954 9780241185650, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f67,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f76,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Klemmmarkise mit Handkurbel Balkon, Balkonmarkise ohne Bohren, UV-beständig höhenverstellbar wasserabweisend , Sonnenschutz, Terrassenüberdachung , einfache MontageDie KESSER Klemmmarkise mit Handkurbel bietet einen effektiven Sonnenschutz für Balkon, Terrasse, Garten oder Veranda – ganz ohne Bohren. Dank des höhenverstellbaren Klemm-Rahmens lässt sich die Markise einfach zwischen Boden und Decke befestigen und f101,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.